
Co kwartał Związek Banków Polskich i Centrum AMRON publikują raport AMRON-SARFiN, czyli zestaw najważniejszych danych o kredytach mieszkaniowych i cenach transakcyjnych mieszkań w Polsce. Przeanalizowałem dwa ostatnie wydania: raport 1/2026 (dane za I kwartał) i raport 2/2026 (dane za II kwartał). Poniżej znajdziesz 7 najważniejszych trendów, liczby z obu kwartałów i moje wnioski: co to oznacza dla Ciebie jako kredytobiorcy, a także dla deweloperów i inwestorów.
Wszystkie liczby pochodzą wyłącznie z raportów AMRON-SARFiN. Pełną wersję opracowania w PDF (10 stron z wykresami i tabelami) możesz pobrać na końcu artykułu.
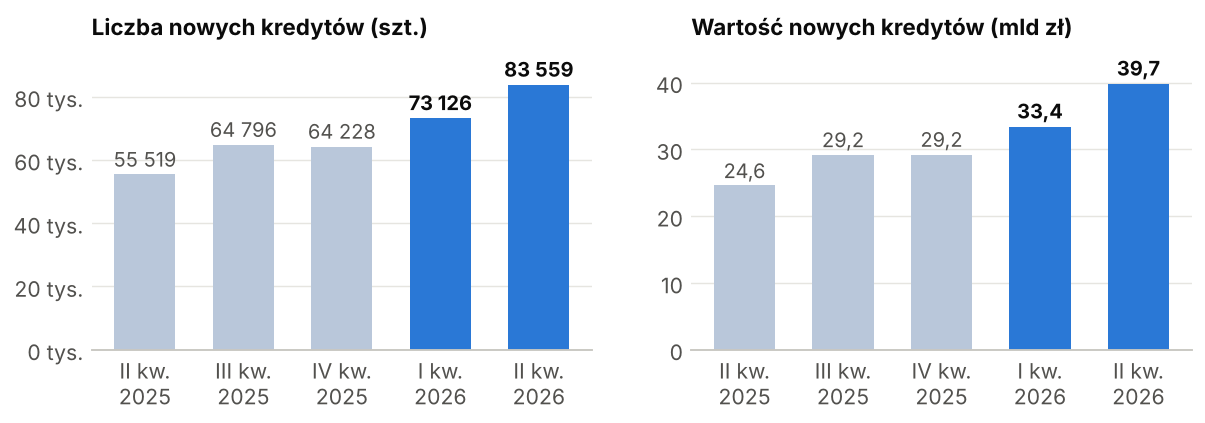
W I kwartale 2026 r. banki udzieliły 73 126 kredytów na 33,4 mld zł (+13,9% liczby i +14,3% wartości w porównaniu z poprzednim kwartałem). W II kwartale było to już 83 559 kredytów na 39,7 mld zł (+14,3% i +18,9% kwartał do kwartału, a rok do roku +50,5% i +61,5%). Wartość nowych kredytów była wyższa niż w czasach programu „Bezpieczny Kredyt 2%”.
Skąd ten wzrost? W marcu o kredyt wnioskowało ok. 144 tys. osób, najwięcej od kilkunastu lat. Wiele osób obawiało się, że okres taniejących kredytów się kończy. Do tego doszła fala refinansowania: według AMRON udział kredytów refinansowych wzrósł z 8% w I kwartale 2025 r. do 28% w I kwartale 2026 r. W II kwartale raport szacuje go na ok. 22–26%. Pomogły też konkurencja banków, obniżka stopy referencyjnej z 4,00% do 3,75% w marcu oraz dobra sytuacja gospodarcza: wzrost PKB o 3,8% r/r, niskie bezrobocie i rosnące wynagrodzenia.
Co to oznacza dla Ciebie? Banki konkurują o klienta, także o tego, który chce przenieść kredyt z innego banku. Dlatego warto porównywać oferty, a jeśli masz kredyt zaciągnięty w ostatnich latach, sprawdzić, czy refinansowanie się opłaca.
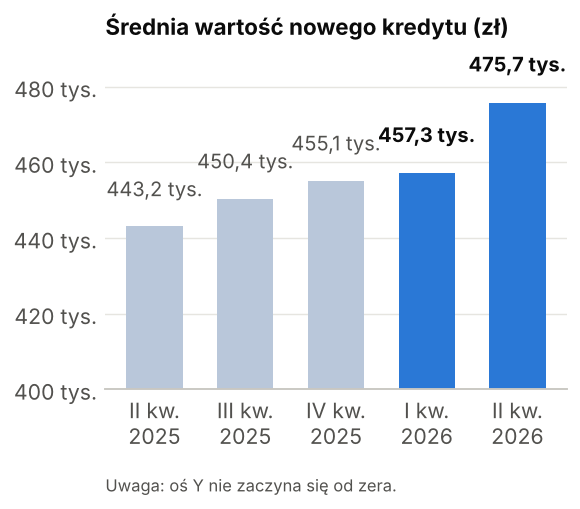
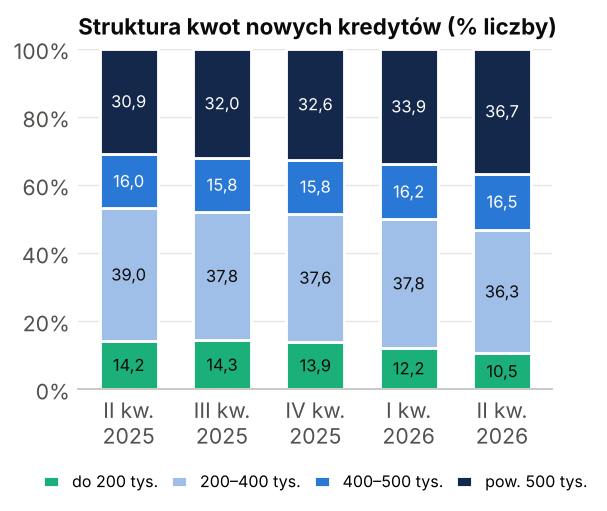
Średnia wartość nowego kredytu wzrosła w I kwartale tylko o 0,5% (do 457 260 zł), ale w II kwartale aż o 4,0%, do 475 652 zł. To o 7,3% (ok. 32,5 tys. zł) więcej niż rok wcześniej. Kredyty powyżej 500 tys. zł stanowią już 36,7% wszystkich nowych kredytów (rok wcześniej 30,9%), a kredyty od 1 mln zł to 4,2%. Maleje natomiast udział kredytów do 200 tys. zł (10,5%).
Co to oznacza dla Ciebie? Im wyższy kredyt, tym bardziej rata zależy od zmian stóp procentowych. Przy kwocie powyżej 500 tys. zł wybór między stałym a zmiennym oprocentowaniem ma naprawdę duże znaczenie dla domowego budżetu.
W I kwartale kredyty wyraźnie potaniały: według NBP średnie oprocentowanie nowych kredytów wyniosło 5,97%, o 0,42 p.p. mniej niż kwartał wcześniej. W II kwartale trend się zatrzymał: średnio 6,00%, a w czerwcu 6,07% (nadal o 0,7 p.p. mniej niż rok wcześniej).
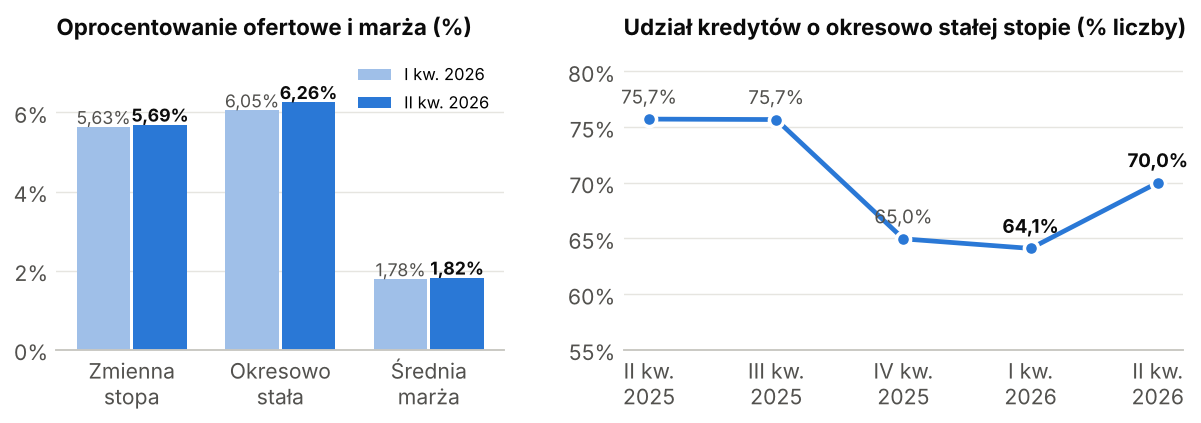
W ofertach banków (modelowy kredyt 450 tys. zł, LtV 80%, 25 lat) oprocentowanie zmienne wzrosło z 5,63% do 5,69%, a okresowo stałe z 6,05% do 6,26%. Średnia marża wzrosła z 1,78% do 1,82%. Mimo to klienci znów częściej wybierają bezpieczeństwo: udział kredytów o okresowo stałej stopie wzrósł z 64,1% do 70,0% liczby nowych kredytów.
Dlaczego? Pod koniec marca eskalacja konfliktu na Bliskim Wschodzie podniosła rynkowy koszt pieniądza i zatrzymała oczekiwania na kolejne obniżki stóp. W II kwartale RPP utrzymała stopę referencyjną na poziomie 3,75%. Raport zwraca jednak uwagę, że w drugiej połowie kwartału spadły stawki IRS, co daje bankom przestrzeń do ponownych obniżek ofert ze stałą stopą.
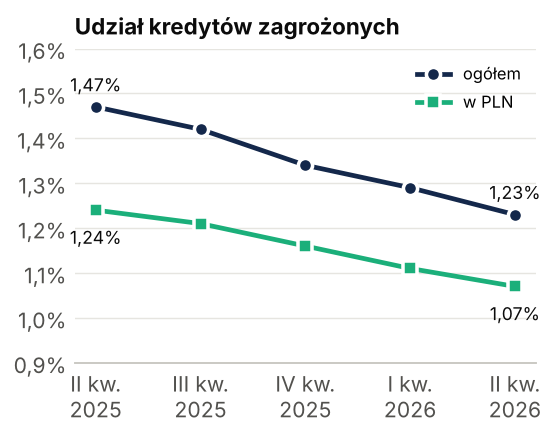
Na koniec I kwartału liczba czynnych kredytów mieszkaniowych jeszcze spadała (2,140 mln). W II kwartale, po ponad czterech latach spadków, wzrosła do 2,147 mln. Nowych kredytów jest więc już więcej niż spłacanych i zamykanych. Łączne zadłużenie z tytułu kredytów mieszkaniowych osiągnęło rekordowe 529,7 mld zł (+5,8% r/r). Udział kredytów zagrożonych spadł z 1,29% do 1,23%, a w złotych z 1,11% do 1,07%. Wzrost wskaźnika dla kredytów w CHF (do 18,26%) ma według raportu charakter wyłącznie księgowy.
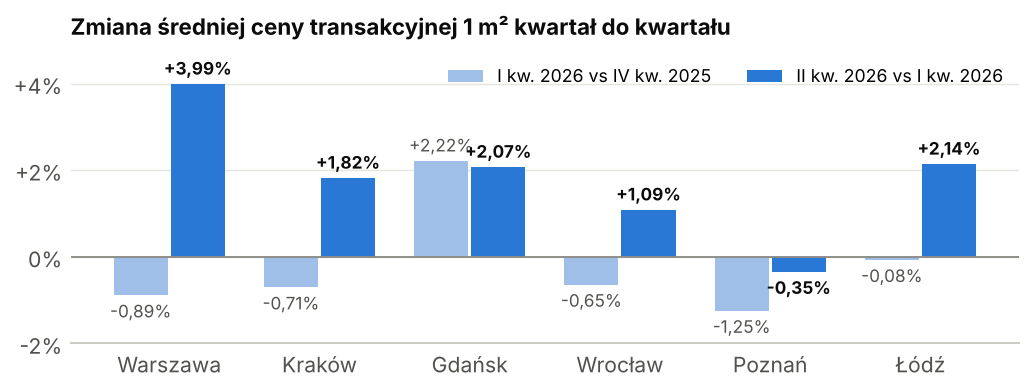
W I kwartale średnie ceny transakcyjne 1 m² lekko spadły w pięciu z sześciu największych miast. Wzrosły tylko w Gdańsku (+2,2%). W II kwartale sytuacja się odwróciła: ceny wzrosły w pięciu miastach, najmocniej w Warszawie (+4,0%), a lekko spadły tylko w Poznaniu (−0,35%).
| Miasto | Cena 1 m² – I kw. 2026 | Cena 1 m² – II kw. 2026 | Zmiana kw./kw. | Zmiana r/r |
|---|---|---|---|---|
| Warszawa | 15 104 zł | 15 707 zł | +3,99% | +6,44% |
| Kraków | 14 009 zł | 14 264 zł | +1,82% | +2,18% |
| Gdańsk | 12 543 zł | 12 803 zł | +2,07% | +7,53% |
| Wrocław | 11 685 zł | 11 812 zł | +1,08% | −2,91% |
| Poznań | 10 592 zł | 10 555 zł | −0,35% | +1,99% |
| Łódź | 7 933 zł | 8 103 zł | +2,14% | +2,10% |
Dlaczego ceny nie rosną szybciej mimo rekordu kredytów? Mieszkań na sprzedaż jest dużo: oferta na siedmiu głównych rynkach przekroczyła 70 tys. lokali, a w Poznaniu i Katowicach gotowe, niesprzedane mieszkania stanowią blisko jedną trzecią oferty. Deweloperzy stosowali rabaty i elastyczne polityki cenowe. Według raportu kupujący mają większy wybór i przestrzeń do negocjacji, a wzrosty cen mają charakter punktowy.
Rynek najmu też jest stabilny. W Warszawie średni czynsz wynosi 2 489 zł (+1,7% kw./kw. i +6,1% r/r), a we Wrocławiu stawki spadły o 2,6% w porównaniu z I kwartałem.
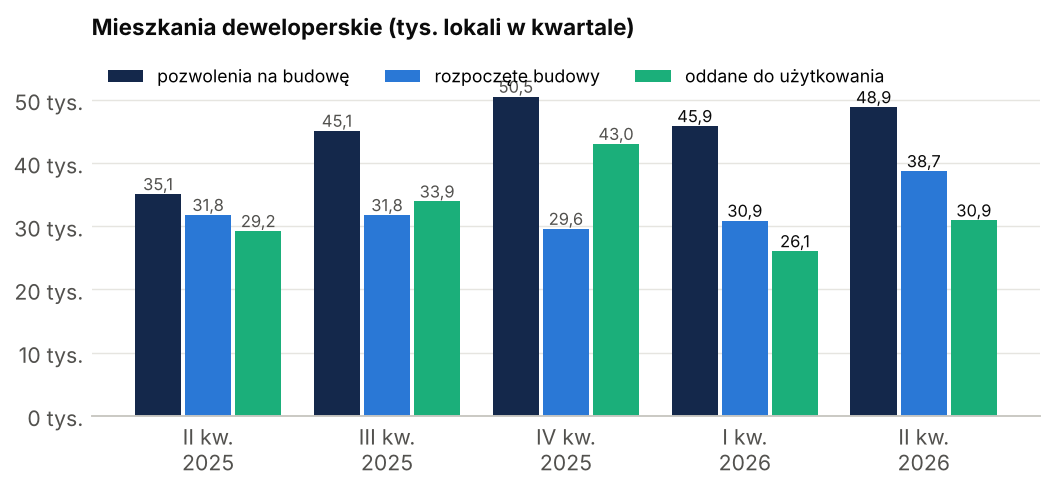
W I kwartale deweloperzy działali ostrożnie: rozpoczęli budowę tylko 30,9 tys. mieszkań, o ponad 15% mniej niż rok wcześniej, mimo aż 45,9 tys. pozwoleń. Raport wskazuje na surową zimę, niepewność geopolityczną i oczekiwany wzrost kosztów. W II kwartale nastąpiło wyraźne odbicie: 38,7 tys. rozpoczętych budów (+25,4% kw./kw.), 48,9 tys. pozwoleń (+39,2% r/r) i 30,9 tys. mieszkań oddanych do użytkowania. Rosną też koszty: w czerwcu materiały budowlane były o 3,5% droższe niż rok wcześniej.
Co to oznacza dla Ciebie? Więcej budów i pozwoleń zapowiada szeroki wybór mieszkań w kolejnych kwartałach.
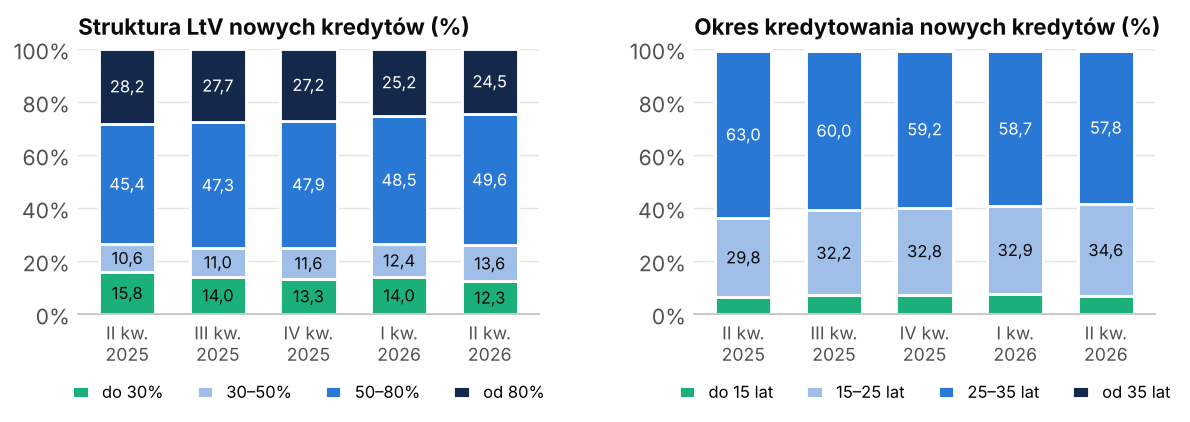
Mimo wyższych kwot struktura nowych kredytów jest bezpieczniejsza. Udział kredytów z najwyższym LtV (od 80%, czyli z niskim wkładem własnym) spadł z 28,3% rok wcześniej do 24,5%. Skracają się też okresy spłaty: kredyty na 25–35 lat to 57,8% (rok wcześniej 63,0%), a rośnie udział kredytów na 15–25 lat (34,6%). Według raportu to efekt lepszej zdolności kredytowej i chęci obniżenia całkowitego kosztu odsetek.
Według raportu o drugiej połowie roku zdecydują inflacja, stopy procentowe i nastroje kupujących. ZBP spodziewa się, że cały 2026 rok przyniesie rekordową liczbę i wartość kredytów mieszkaniowych.
Jeśli planujesz kredyt hipoteczny albo zastanawiasz się nad refinansowaniem, skontaktuj się ze mną. Porównam dla Ciebie oferty banków i policzę, które rozwiązanie będzie najkorzystniejsze w Twojej sytuacji.
Źródła: Raport AMRON-SARFiN nr 1/2026 (raport nr 67, publikacja 26 maja 2026 r.) i nr 2/2026 (raport nr 68, publikacja 27 sierpnia 2026 r.), Centrum AMRON / Związek Banków Polskich. Dane bazowe: SARFiN, AMRON, NBP, GUS; dane o sprzedaży deweloperów: JLL (za raportem). Wnioski są moją interpretacją danych i nie stanowią doradztwa inwestycyjnego.